
Réforme du Plan comptable général : les changements en 2026
 Hortense
•
11 septembre 2026
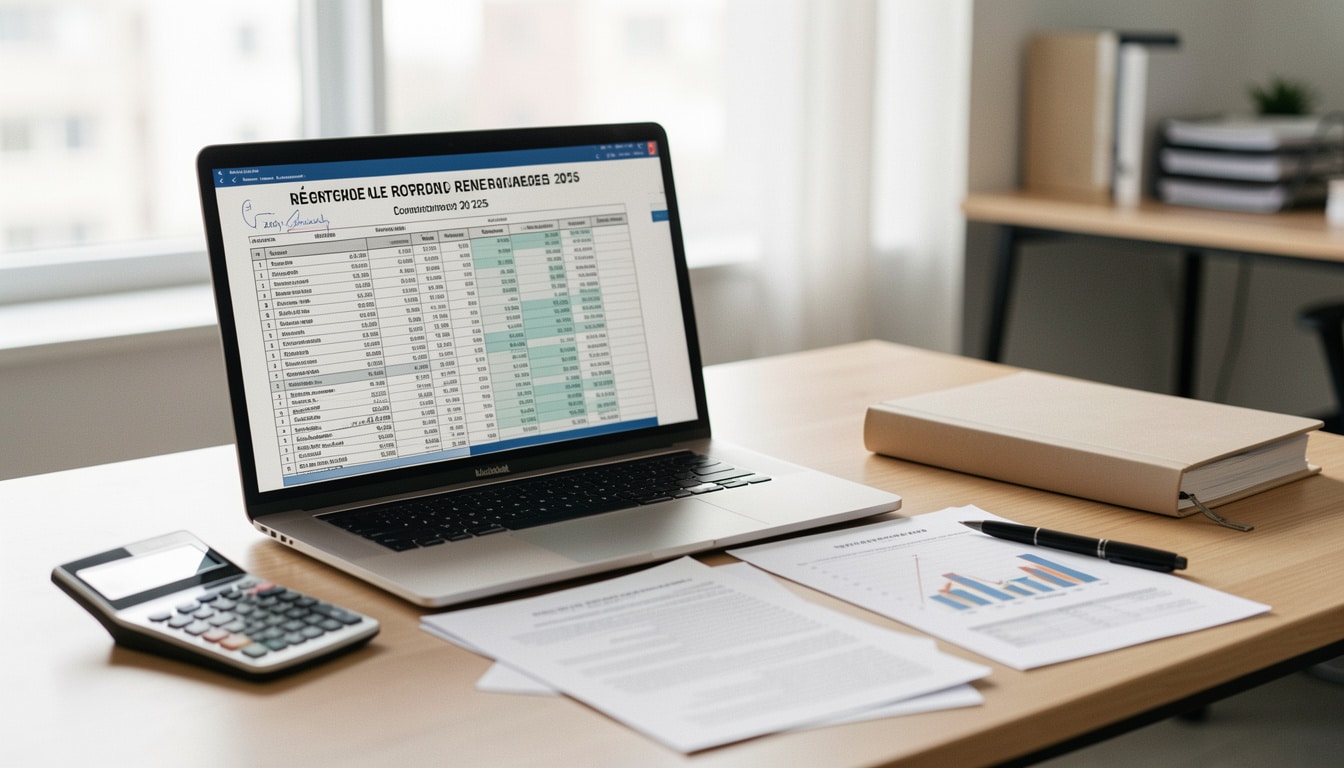
En 2026, la comptabilité ne se résume plus à “classer des factures” : elle doit surtout raconter une histoire fiable, lisible et conforme. Le plan comptable 2025 représente alors un repère essentiel pour mieux organiser les écritures, sécuriser la lecture des comptes et suivre les obligations sans stress. Dans un contexte de réforme et de mise à jour réglementaire, il aide chaque entreprise à garder le cap, à comprendre ses comptes plus vite et à adopter de bonnes pratiques concrètes dès maintenant.
Le Plan comptable 2025 constitue une évolution utile pour clarifier les traitements, harmoniser les méthodes et faciliter le travail quotidien des équipes. Si vous voulez éviter les erreurs de classement, mieux préparer la clôture et lire vos chiffres avec plus de sérénité, ce guide vous accompagne pas à pas, avec des explications simples, des exemples précis et des conseils applicables sans attendre.
Comprendre le cadre du PCG révisé et son rôle en 2026
Le cadre général de la comptabilité sert de colonne vertébrale à toute entreprise, du premier ticket de caisse jusqu’aux comptes annuels. Le pcg révisé donne une information plus lisible et une pratique comptable plus cohérente, surtout quand les écritures s’accumulent sur douze mois. Concrètement, ce plan aide à ranger chaque opération au bon endroit et à parler le même langage comptable, que vous soyez dirigeant, assistant ou expert-comptable.
- Il définit les classes et comptes utiles pour enregistrer les opérations courantes.
- Il facilite la lecture comptable des soldes, des mouvements et des écarts de fin d’exercice.
À quoi sert le cadre général dans la vie d’une entreprise
Dans la vie quotidienne, le cadre général évite les improvisations coûteuses. Quand Julie, responsable administrative à Lyon, rapproche ses achats, ses ventes et ses immobilisations, elle gagne du temps parce qu’elle suit une logique commune. Ce référentiel comptable sert aussi à préparer les déclarations, à contrôler les soldes et à expliquer les chiffres à un banquier ou à un associé. Sans ce socle, la lecture des comptes devient vite confuse, surtout à la clôture.
Différences utiles entre l’ancien référentiel et la version révisée
L’ancien référentiel laissait parfois coexister des habitudes différentes selon les logiciels ou les cabinets. La version révisée du plan comptable 2025 cherche au contraire à réduire les écarts de lecture, à mieux structurer certains postes et à rendre les rapprochements plus simples. Pour vous, cela signifie moins d’ambiguïté dans les libellés, davantage de cohérence entre les écritures et un contrôle plus rapide des mouvements sensibles, notamment lors d’un changement de méthode ou d’un audit.
Pourquoi la réforme change la lecture des comptes annuels
La réforme ne touche pas seulement les numéros de comptes : elle modifie aussi la présentation des comptes annuels et la façon dont on lit un état financier. L’objectif est clair : rendre l’exercice plus compréhensible, limiter les zones grises et améliorer l’analyse des performances. Cette réforme introduit un changement de classement qui favorise une simplification bienvenue, surtout quand vous comparez deux exercices successifs ou que vous préparez un dossier de financement.
- Moderniser la structure des comptes pour mieux refléter l’activité réelle.
- Harmoniser les pratiques entre entreprises et logiciels comptables.
- Faciliter l’analyse financière avec des rubriques plus cohérentes.
| État financier | Impact principal |
|---|---|
| Bilan | Lecture plus nette des postes et des reclassements |
| Compte de résultat | Meilleure séparation des charges et produits |
| Annexe | Informations plus faciles à relier aux écritures |
Les objectifs de modernisation et d’harmonisation
Cette réforme poursuit une logique simple : aligner les pratiques, réduire les retraitements manuels et rendre la comptabilité plus homogène d’un dossier à l’autre. Pour un cabinet à Nantes ou une PME à Toulouse, cela peut représenter plusieurs heures gagnées à chaque clôture. L’idée n’est pas de compliquer, mais de standardiser davantage les traitements pour que les chiffres soient comparables, compréhensibles et exploitables plus vite par tous les acteurs.
Ce que la nouvelle présentation modifie pour l’analyse
Quand la présentation change, l’analyse change aussi. Un poste regroupé autrement peut donner une lecture plus fine d’un exercice, mais il faut prendre le réflexe de vérifier les reclassements avant de comparer les marges ou les variations de coûts. Pour vous, l’enjeu est simple : éviter de croire à une hausse ou à une baisse qui provient seulement d’un nouveau classement. Cette vigilance renforce la qualité du suivi financier et sécurise vos décisions.
Les nouveautés à connaître dans les comptes et les nomenclatures
Le nouveau modèle de nomenclature apporte plusieurs ajustements majeurs, parfois discrets en apparence, mais essentiels en pratique. Certaines lignes sont renommées, d’autres déplacées, et une modification de libellé peut suffire à changer votre paramétrage. Pour bien lire un plan actualisé, il faut repérer ce qui a été supprimé, ce qui a été remplacé et ce qui doit désormais être ventilé autrement dans la comptabilité quotidienne.
- Des comptes ont été renommés pour clarifier leur usage.
- Des rubriques ont été déplacées afin de mieux refléter la logique économique.
- Une suppression de certains regroupements oblige à reclasser les écritures historiques.
Comptes modifiés, déplacés ou remplacés
Le point majeur, c’est que le nouveau référentiel ne se lit pas comme une simple mise à jour cosmétique. Un compte peut changer de famille, un autre peut disparaître du modèle, et un troisième peut être remplacé par une subdivision plus précise. En pratique, la comptabilité doit suivre ces changements sans casser l’historique. Si vous utilisez un logiciel, vérifiez les correspondances avant toute reprise de balances, surtout sur les comptes sensibles de fin d’exercice.
Comment lire un plan actualisé sans se tromper
Pour éviter les erreurs, l’astuce consiste à lire d’abord la logique d’ensemble, puis les détails ligne par ligne. Commencez par repérer les classes, ensuite les sous-comptes, puis les libellés qui ont changé. Si un compte ancien ne figure plus, ne le supprimez pas à l’aveugle : cherchez son équivalent dans le nouveau plan. Cette méthode simple limite les mauvaises imputations et vous aide à garder une comptabilité propre, même lors d’un basculement rapide.
Immobilisations, sorties d’actif et traitements à maîtriser
Les immobilisations sont souvent le terrain où les erreurs coûtent le plus cher, car une sortie mal enregistrée fausse à la fois la valeur nette, le résultat et parfois même les annexes. Dans le plan comptable 2025, le traitement des immobilisations corporelles et incorporelles demande donc plus de rigueur. Que vous cédiez une machine, un brevet ou un véhicule, chaque opération doit être suivie avec un enregistrement précis, du départ jusqu’à la sortie finale.
- Identifier la nature de l’immobilisation avant toute sortie.
- Contrôler la valeur nette comptable au moment de la cession.
- Vérifier les amortissements déjà constatés.
- Documenter la mise au rebut ou le transfert d’actif.
Enregistrement des sorties d’immobilisations
L’enregistrement d’une sortie d’immobilisation doit refléter la réalité économique de l’opération. Pour une immobilisation corporelle, on retire l’actif du bilan, on solde les amortissements et on constate le gain ou la perte. Pour les immobilisations incorporelles, la logique est identique, mais la traçabilité documentaire devient encore plus importante. Ce suivi évite les doublons, sécurise l’exercice et permet de produire un résultat plus juste au moment de la clôture.
Cas pratiques pour les cessions et mises au rebut
Prenons un exemple simple : une machine achetée 12 000 euros, amortie à 9 000 euros, est vendue 4 000 euros. La cession génère une sortie d’actif, puis un calcul du résultat sur la base de la valeur nette restante. À l’inverse, une mise au rebut sans reprise financière impose une sortie plus sèche, avec extinction complète des comptes liés. Dans les deux cas, le bon enregistrement protège votre suivi et évite des écarts difficiles à expliquer plus tard.
Subventions, résultat exceptionnel et impacts sur le suivi
Le traitement des subventions évolue lui aussi, avec une redéfinition plus lisible des flux à suivre dans les comptes. Une subvention d’investissement n’est pas seulement une aide reçue : elle influence le résultat, la charge future et parfois le transfert vers un autre poste. Dans le plan comptable 2025, il faut donc surveiller l’annexe, le classement exceptionnel et la cohérence du suivi comptable pour ne pas mélanger soutien financier et opération courante. Pour approfondir ce sujet, consultez notre guide sur plan comptable général 2025 pdf.
- Identifier la nature de la subvention reçue avant l’enregistrement.
- Suivre son étalement si elle finance un investissement.
- Contrôler son impact sur le résultat exceptionnel.
| Cas | Lecture comptable |
|---|---|
| Subvention reçue | Suivi séparé et justification du financement |
| Transfert au résultat | Impact progressif selon la norme retenue |
| Charge liée | Analyse de cohérence avec l’opération financée |
Ce qui change dans le traitement des subventions d’investissement
Le suivi d’une subvention d’investissement doit désormais être plus lisible, car le traitement comptable cherche à rapprocher l’aide de l’opération qu’elle finance. Si vous recevez 25 000 euros pour un équipement, il faut pouvoir relier clairement cette subvention au bien concerné, au calendrier d’amortissement et aux écritures de suivi. Cette méthode améliore la transparence et facilite les contrôles, surtout lorsque plusieurs aides se croisent sur un même exercice.
Pourquoi le résultat exceptionnel doit être relu autrement
Le résultat exceptionnel ne doit plus être utilisé comme un fourre-tout. Avec la nouvelle lecture, certaines opérations sortent de cette zone et d’autres y restent, ce qui change l’analyse finale. Pour un dirigeant, cela veut dire qu’un bon résultat exceptionnel ne compense pas forcément une activité fragile. En relisant ce poste avec attention, vous obtenez une vision plus fiable de la performance réelle et de la charge supportée par l’entreprise.
Mettre son organisation comptable en conformité sans perdre en lisibilité
La mise en conformité ne doit pas transformer votre service comptable en salle de crise. L’objectif est au contraire de pouvoir modifier le paramétrage, intégrer les nouvelles règles et garder une lecture claire des comptes. Dans un secteur où la facturation électronique progresse vite, le module principal de votre logiciel doit pouvoir se mettre à jour sans casser les habitudes internes. Une entreprise bien préparée peut ainsi conserver sa lisibilité tout en renforçant sa conformité.
- Mettre à jour les libellés et les correspondances de comptes.
- Intégrer les nouvelles règles dans le module de saisie.
- Modifier les modèles d’édition avant la clôture.
- Vérifier la cohérence entre facturation électronique et plan interne.
Étapes concrètes pour adapter le plan interne
Commencez par cartographier les comptes utilisés au quotidien, puis comparez-les au référentiel actualisé. Ensuite, adaptez le paramétrage du logiciel, testez les imports et contrôlez les écritures sur un mois complet. Cette mise à jour doit pouvoir intégrer les nouvelles subdivisions sans dégrader la lecture des tableaux de bord. Si votre secteur principal est le négoce, le service ou l’artisanat, vous pouvez modifier les routines de saisie de façon ciblée, sans tout reconstruire.
Les bons réflexes pour sécuriser la transition
Avant la clôture, prenez le temps de relire les balances, de contrôler les comptes sensibles et de vérifier les flux liés à la facturation électronique. Vous devez pouvoir intégrer les corrections sans perdre la trace des écritures initiales, surtout si plusieurs utilisateurs interviennent dans le module. Une transition réussie repose sur trois réflexes simples : tester, comparer, valider. Avec cette méthode, la conformité devient un processus maîtrisé, pas une course contre la montre.
FAQ – Questions fréquentes sur l’évolution comptable 2026
Qu’est-ce qui change concrètement pour une petite entreprise ?
Pour une petite entreprise, l’essentiel est surtout de vérifier les comptes utilisés, les libellés et les modèles d’édition. Le changement est souvent plus visible dans le paramétrage que dans la saisie quotidienne.
Faut-il revoir tout le plan de comptes interne ?
Pas forcément. Dans la plupart des cas, une mise à jour ciblée suffit, à condition de contrôler les comptes supprimés, déplacés ou renommés et de garder une logique de suivi claire.
Les états financiers seront-ils présentés différemment ?
Oui, la présentation peut évoluer sur certains postes du bilan, du compte de résultat et de l’annexe. L’important est de comparer les exercices avec prudence pour éviter les faux écarts.
Le PCG révisé impose-t-il de nouvelles habitudes de suivi ?
Oui, surtout sur les immobilisations, les subventions et le résultat exceptionnel. Le suivi devient plus rigoureux, mais aussi plus lisible pour l’analyse comptable et financière.
Comment vérifier rapidement sa mise en conformité ?
Faites un contrôle simple : comptes à jour, écritures cohérentes, modèles modifiés et tests de clôture validés. Cette information pratique permet de repérer vite un écart dans le plan général.
Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité