
Plan comptable simplifié pour mieux lire ses comptes
 Hortense
•
23 octobre 2026
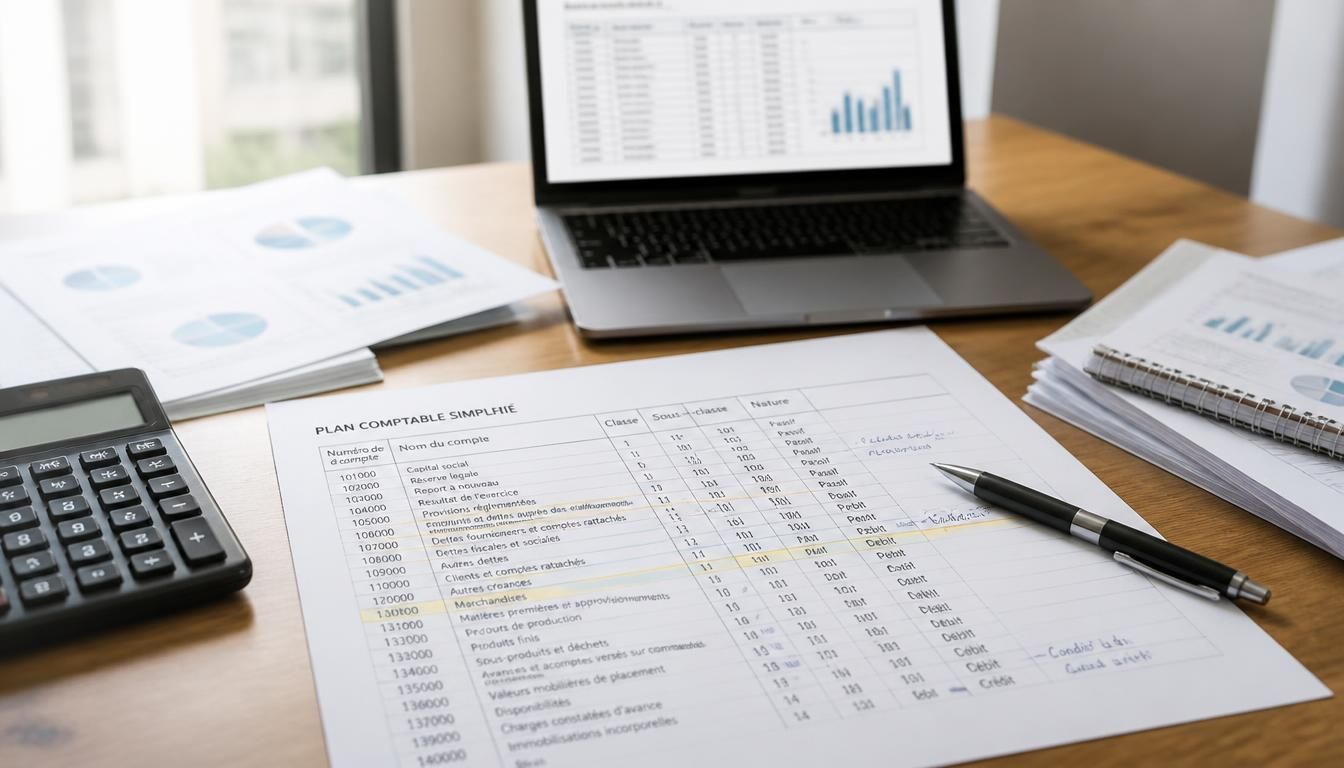
On se perd vite dans les comptes du quotidien, surtout quand chaque opération semble avoir sa propre logique. Le plan comptable simplifié représente alors un repère clair pour classer les écritures sans se noyer dans les détails. Il aide à comprendre comment organiser la comptabilité sans complexité inutile, tout en gardant une lecture fiable des mouvements d’une entreprise. Si vous débutez, ce cadre facilite la saisie, la vérification et l’analyse, et un logiciel comme Sage peut aussi aider à structurer la lecture comptable.
Comprendre le cadre du plan comptable sans jargon
Le cadre comptable repose sur un classement précis des opérations, et c’est ce qui rassure quand on découvre la matière. Le plan comptable simplifié s’appuie sur le Plan Comptable Général, mais il en retient surtout la logique utile au quotidien. Dans une entreprise, ce plan comptable sert à ranger chaque écriture dans une catégorie lisible. Pour un débutant, la lecture devient plus simple, surtout si une formation ou un article de référence explique les bases. Avec Sage, la saisie comptable suit souvent cette logique générale, ce qui aide à retrouver vite le bon compte comptable. Pour approfondir ce sujet, consultez notre guide sur plan comptable en ligne.
Le cadre général fixe les règles communes, tandis qu’une version allégée garde l’essentiel pour une lecture plus directe. Le plan comptable reste donc un outil pédagogique, pas un obstacle. Il permet à l’entreprise de mieux comprendre ses flux, et au comptable de travailler avec une structure stable. En pratique, le plan comptable simplifié facilite aussi le contrôle comptable, la ventilation des opérations et la préparation des états. Quand on apprend la comptabilité, ce repère évite de confondre le compte, la classe et le titre utilisé. En complément, découvrez plan comptable général 2025 pdf.
Ce que recouvre vraiment le Plan Comptable Général
Le Plan Comptable Général est le cadre comptable de référence en France. Il organise les comptes comptables selon une logique commune, utile pour toute entreprise. Son rôle est de donner un langage comptable partagé, afin que la lecture soit cohérente d’un dossier à l’autre. Un plan comptable simplifié reprend cette base, mais en réduit la complexité pour garder les comptes comptables les plus utiles. L’objectif n’est pas de supprimer la rigueur, mais de rendre le système plus lisible pour l’entreprise et pour le comptable.
Pourquoi une version simplifiée aide à mieux lire les comptes
Une version simplifiée aide à voir plus vite l’essentiel : achats, ventes, banque, charges et produits. Pour une entreprise, cela rend la lecture comptable moins intimidante. On repère plus facilement la nature du compte comptable, sans passer par une liste trop longue. Dans Sage, cette logique peut aussi accélérer le contrôle des écritures. Le plan comptable simplifié devient alors un support clair pour lire les opérations, comparer les soldes et suivre la comptabilité sans perdre de temps.
- classer chaque opération dans une catégorie comptable claire
- faciliter la lecture des comptes pour débuter sans stress
- uniformiser la saisie comptable dans l’entreprise
- préparer un contrôle plus rapide des écritures et des soldes
Les classes de comptes et la logique de numérotation
La logique du classement repose sur la classe du compte, et c’est souvent là que tout devient plus clair. Dans un plan comptable, chaque classe correspond à un grand groupe de comptes comptables. Le premier chiffre du code donne déjà une indication utile sur le titre du compte. Ce système général existe dans de nombreux pays ayant une comptabilité structurée, et il permet une lecture rapide. Pour détailler une écriture, il suffit souvent de lire les premiers chiffres, puis de remonter au groupe concerné. Le plan comptable simplifié conserve cette logique, mais avec une liste plus facile à suivre.
| Classe | Rôle et exemples |
|---|---|
| 1 | Capitaux, réserves, emprunts |
| 2 | Immobilisations, investissement, matériel |
| 3 | Stocks et approvisionnements |
| 4 | Créances, dettes, tiers |
| 5 | Banque, caisse, trésorerie |
| 6 | Charges, achats, frais |
| 7 | Produits, ventes, revenus |
Cette liste donne une base solide pour comprendre le plan comptable. Chaque classe a son code, son titre et son groupe logique. Une fois la numérotation comprise, la lecture devient presque automatique. Le comptable gagne du temps, et l’entreprise évite les erreurs de classement. Dans un article de formation, on insiste souvent sur cette mécanique simple : lire le premier chiffre, identifier la classe, puis retrouver le compte exact. C’est le cœur du système comptable.
Comment lire un numéro de compte pas à pas
Pour lire un numéro de compte, commencez par le premier chiffre, puis observez les suivants. Ils précisent la classe, le groupe et parfois le sous-compte. Un code bien construit aide à repérer vite la nature comptable de l’opération. Par exemple, un compte de charge ne se lit pas comme un compte de produit. Le plan comptable simplifié garde cette méthode, mais réduit le nombre de lignes à consulter. Ainsi, la lecture devient plus rapide pour un étudiant comme pour un professionnel.
Ce que la première classe indique sur la nature du compte
La première classe donne déjà une information essentielle sur la nature du compte comptable. Elle oriente la lecture vers les capitaux, les immobilisations ou les dettes selon le code utilisé. Dans le plan comptable, ce repère évite de confondre un actif avec une charge. Pour un débutant, c’est souvent le premier réflexe à adopter. Quand le plan est bien compris, le classement devient plus fluide, et la saisie comptable suit naturellement.
Utiliser un référentiel simplifié dans la gestion quotidienne
Dans la gestion d’une entreprise, un référentiel clair change tout. Il aide à utiliser la comptabilité comme un outil de pilotage, pas seulement comme une obligation. Le plan comptable simplifié convient bien aux TPE, aux PME et aux indépendants qui veulent aller à l’essentiel. Il facilite la gestion des achats, des ventes, de la banque et des charges courantes. Une solution bien pensée réduit les erreurs de saisie, surtout quand les transactions se répètent chaque semaine. Pour l’entreprise, c’est une façon concrète d’améliorer la comptabilité sans alourdir le service financier.
On peut utiliser ce cadre pour suivre une opération, classer une transaction ou ventiler une charge de façon plus lisible. Un expert-comptable apprécie souvent un référentiel stable, car il limite les hésitations lors du partage des pièces. Le plan comptable simplifié apporte aussi une solution pratique pour distinguer un produit d’une charge, ce qui reste essentiel pour l’analyse fiscale. Dans une entreprise, cette clarté soutient la gestion quotidienne et sécurise les contrôles.
Dans quels cas une version allégée fait gagner du temps
Une version allégée fait gagner du temps quand l’entreprise traite beaucoup d’opérations répétitives. Si vous enregistrez souvent des achats, des ventes ou des paiements bancaires, la comptabilité devient plus rapide à tenir. Le plan comptable simplifié réduit le nombre de choix à l’écran et limite les hésitations. Cela permet aussi de standardiser la gestion des charges et des produits. Pour un particulier qui lance une activité, cette solution est souvent plus rassurante qu’un cadre trop lourd.
Comment éviter les confusions entre charges et produits
La meilleure méthode consiste à regarder le sens économique de l’opération. Une charge diminue le résultat, alors qu’un produit l’améliore. Si vous hésitez, demandez-vous si l’entreprise paie ou encaisse. Cette règle simple évite bien des confusions en comptabilité. Le plan comptable simplifié aide justement à garder ce réflexe. Une ventilation claire dans le bon compte comptable facilite ensuite l’analyse fiscale, le suivi des marges et la lecture des résultats.
- enregistrer plus vite les opérations courantes de l’entreprise
- limiter les erreurs de classement entre charge et produit
- suivre la trésorerie et les paiements sans complexité
- préparer une comptabilité plus lisible pour le contrôle fiscal
Exemple simple : une facture de 120 € de fournitures peut être ventilée dans une charge d’achat, puis rapprochée du paiement bancaire. Cette solution rend la comptabilité plus lisible et plus rapide à suivre au quotidien.
Bien lire, mettre à jour et sécuriser sa pratique
Lire un compte sans se tromper demande un peu d’analyse, surtout quand la situation paraît proche d’une autre. Le risque principal vient d’une lecture trop rapide du code ou d’une version obsolète du référentiel. En comptabilité, une mise à jour régulière évite les mauvaises interprétations. Il faut aussi rester attentif aux provisions, aux créances et à la dépréciation, car ces postes influencent directement l’analyse. Pour un étudiant, ce point est souvent délicat au début, mais il devient plus clair avec la pratique. Un livre de référence ou une note interne peut aider à consolider les réflexes.
Le risque augmente quand on confond une provision avec une charge définitive, ou une créance avec un encaissement certain. L’analyse comptable doit alors vérifier la nature exacte de l’opération, son impact fiscal et son lien avec l’investissement. Une entreprise qui sécurise son système limite les erreurs de clôture et améliore sa gestion. Le plan comptable simplifié reste utile, à condition de conserver une version à jour et de contrôler chaque écriture avant validation.
Les erreurs de lecture les plus courantes
Les erreurs les plus fréquentes concernent la mauvaise classe, la mauvaise analyse du compte et la confusion entre provision et charge. On voit aussi des erreurs sur la dépréciation d’un actif ou sur une créance mal suivie. Le risque fiscal apparaît alors au moment de la clôture. Un étudiant comme une entreprise peut éviter cela en relisant le libellé, le code et l’effet comptable réel. La vigilance reste la meilleure protection.
| Erreur fréquente | Solution simple |
|---|---|
| Classe mal choisie | Vérifier le premier chiffre du code |
| Provision confondue avec charge | Relire l’analyse économique |
| Créance oubliée | Contrôler les tiers et les soldes |
| Dépréciation mal passée | Comparer la valeur d’origine et la valeur nette |
Quand demander l’aide d’un expert-comptable
Demander l’aide d’un expert devient pertinent dès qu’un doute touche la fiscalité, l’investissement ou une écriture sensible. Si le risque de mauvaise analyse est élevé, mieux vaut valider avant de clôturer. L’expert-comptable peut aussi confirmer le bon traitement d’une provision, d’une créance ou d’une dépréciation. Pour une entreprise, ce soutien sécurise la gestion et évite des corrections tardives. Un étudiant, lui, y gagne une explication claire et durable.
FAQ – Questions fréquentes sur la lecture et l’usage du plan comptable
À quoi sert un référentiel comptable simplifié au quotidien ?
Il sert à classer les écritures plus vite, à mieux lire la comptabilité de l’entreprise et à réduire le risque d’erreur dans la gestion courante.
Comment savoir dans quelle classe ranger une opération ?
Regardez la nature économique de l’opération, puis le premier chiffre du compte comptable. Le plan général donne le cadre, et la lecture devient plus simple avec un peu de pratique.
Un logiciel comme Sage peut-il aider à mieux lire les comptes ?
Oui, Sage peut aider à structurer la saisie et à retrouver plus facilement la classe ou le code d’un compte comptable, surtout pour une entreprise débutante.
Quelle différence entre un cadre général et une version allégée ?
Le cadre général est plus complet, tandis qu’une version allégée garde l’essentiel pour faciliter la lecture comptable et la gestion d’une entreprise ou d’un particulier.
Quand faut-il demander l’avis d’un expert ?
Dès qu’une écriture touche un point fiscal, une provision, une créance ou un investissement sensible, l’avis d’un expert-comptable sécurise la décision.
Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité