
Comprendre la nomenclature M57 en comptabilité locale
 Hortense
•
16 octobre 2026
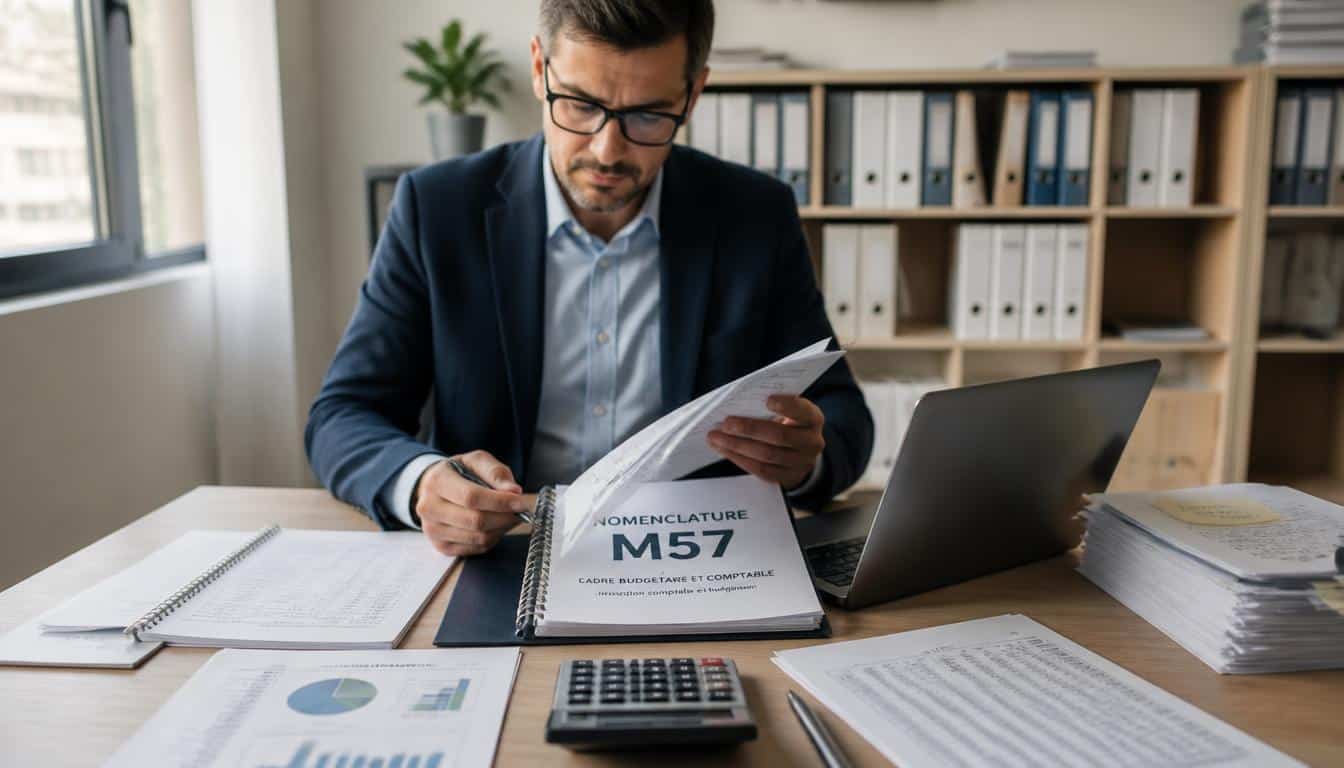
Comprendre un référentiel budgétaire local n’est jamais un luxe quand vous devez suivre chaque ligne avec précision. La nomenclature M57 est un repère de lecture pour mieux gérer la comptabilité publique, clarifier les écritures et sécuriser les choix au quotidien. Elle permet de savoir à quoi sert ce cadre, comment l’utiliser, et pourquoi il structure le suivi d’un actif, d’une dépense et d’un budget, sans perdre de vue les obligations d’une collectivité.
Quand vous ouvrez un document financier, la nomenclature M57 devient vite la grille qui aide à trier, comprendre et vérifier. Dans une commune ou un établissement local, elle évite les hésitations et donne une méthode simple pour travailler avec rigueur.
Comprendre le cadre et le rôle du référentiel
Dans une formation, on présente souvent ce cadre comme une base commune de comptabilité pour le secteur public local. Il sert à lire les comptes, à comparer les écritures et à répondre à une question simple : comment classer correctement une opération ? Cette formation apporte une information utile, avec une source réglementaire unique et un guide comptable adapté à chaque collectivité locale.
Pour une formation de service financier, le guide devient vite un outil public de travail. Il aide la collectivité locale à gagner du temps, à limiter les erreurs et à partager une même lecture dans l’équipe. Une formation bien menée rassure aussi le public interne quand il faut expliquer une écriture.
Ce que recouvre vraiment ce cadre budgétaire
Une formation efficace commence par quatre repères : définition, rôle, cadre réglementaire et bénéfices. La nomenclature organise la comptabilité publique, facilite le suivi local et donne une lecture commune à chaque collectivité. Par exemple, une commune peut classer une dépense d’équipement sans ambiguïté, puis vérifier son impact sur le compte concerné.
| Définition | Usage |
|---|---|
| Référentiel commun | Classer les opérations |
| Cadre réglementaire | Lire et contrôler les comptes |
Pourquoi les collectivités s’appuient sur un guide commun
Le guide sert à harmoniser la comptabilité publique et à sécuriser chaque formation interne. Dans un service local, il devient une ressource unique pour répondre à une question de classement, partager une méthode public et fiabiliser les contrôles. Cette logique de formation réduit les écarts entre services et rend le suivi plus lisible.
Passer des anciennes règles à une lecture unifiée
La formation des équipes a beaucoup compté dans la transition vers un code commun. Avant, chaque budget suivait des habitudes différentes ; maintenant, l’imputation se lit avec plus de cohérence. Cette évolution budgétaire aide à mettre les comptes bien à jour, à préparer le vote bien en amont et à rester en phase avec la réglementation de finance locale.
En pratique, une formation sur le code de classement permet de gérer le budget sans confusion. Le vote du budget primitif devient plus simple quand l’imputation est vérifiée, surtout si la préparation commence en octobre, au moment où les services finalisent leurs arbitrages budgétaires.
Ce qui change pour la saisie des comptes
La formation doit couvrir cinq points : reprise des anciennes pratiques, lecture du code, contrôle de l’imputation, cohérence du budget et préparation du vote. Le référentiel budgétaire unifie les saisies, ce qui limite les écarts entre services et sécurise la chaîne budgétaire.
- Identifier l’ancienne logique de classement
- Vérifier le bon code d’imputation
- Contrôler le budget avant saisie
- Relire les montants budgétaires
- Préparer le vote du budget primitif
Comment sécuriser une imputation avant le vote
La formation pratique peut suivre un calendrier simple : début des vérifications en septembre, relecture en octobre, puis vote après validation interne. Avant le vote, il faut contrôler le code, l’imputation, la cohérence budgétaire et la conformité à la réglementation. Bien préparé, le dossier passe bien plus sereinement.
Utiliser les comptes, les actifs et les imputations au quotidien
Dans une formation de terrain, la lecture des comptes devient plus concrète quand on relie chaque ligne à la gestion réelle. L’actif, l’imputation et la gestion comptable avancent ensemble, avec un lien direct entre le code utilisé et l’écriture passée. Pour une collectivité public locale, cette méthode donne un exemple pratique de suivi financier plus clair.
La formation aide aussi l’équipe à voir le lien entre gestion patrimoniale et écriture comptable. Quand un actif entre dans le patrimoine, il faut l’imputer correctement pour garder une trace fiable. Cette ressource financière évite bien des corrections tardives et renforce le pouvoir de contrôle du service.
Lire un compte sans se tromper
Une formation utile repose sur quatre réflexes : lire le compte, repérer l’imputation, vérifier la gestion et contrôler le lien avec le patrimoine. Le code comptable sert ici de repère, et l’exemple d’une acquisition de matériel montre vite pourquoi une lecture précise compte autant.
| Élément | Suivi attendu |
|---|---|
| Dépense | Imputation correcte |
| Recette | Compte cohérent |
| Actif | Patrimoine suivi |
| Suivi | Gestion tracée |
Faire le lien entre patrimoine et écritures
Une erreur fréquente consiste à enregistrer un actif comme une simple dépense de fonctionnement. La formation rappelle alors le bon lien entre l’écriture comptable et la gestion du patrimoine. Si vous confondez les deux, le suivi financier perd vite en fiabilité, surtout dans une équipe qui partage plusieurs dossiers.
Préparer le budget et suivre les obligations sans stress
La formation devient décisive quand il faut préparer un budget sans précipitation. Le calendrier budgétaire impose une fenêtre de travail courte, et chaque jour compte avant le vote du budget primitif. Dans le contexte territorial, la fiscalité, le crédit de dépense et la cohérence budgétaire doivent être vérifiés avant l’œuvre finale de transmission. Vous pouvez ainsi trouver les bons repères, partager l’information et contacter la source officielle en cas de question.
Une formation bien construite aide à traverser la fenêtre d’octobre avec méthode. Le prochain jour de validation, le prochain contrôle et la prochaine transmission demandent une lecture attentive du calendrier, surtout quand la dépense doit rester conforme à la fiscalité locale.
Vérifier le calendrier avant de voter
Six étapes suffisent souvent : relire le calendrier, contrôler le budget, vérifier le vote, sécuriser le budget primitif, suivre le jour de transmission et préparer le prochain envoi. La formation rappelle aussi les erreurs à éviter : oublier une fenêtre, négliger une dépense, ou transmettre sans contrôle final.
- Relire le calendrier budgétaire
- Contrôler chaque dépense
- Vérifier le vote du budget
- Préparer le budget primitif
- Respecter la fenêtre d’octobre
- Anticiper le prochain envoi
Où trouver les bonnes ressources officielles
Pour une formation fiable, consultez la source réglementaire, le guide budgétaire, la documentation de comptabilité publique et les ressources financières officielles. En cas de question, il vaut mieux contacter le service compétent que d’improviser. Cette information reste la meilleure base pour sécuriser votre pratique.
- Guide budgétaire officiel
- Documentation de comptabilité publique
- Source réglementaire à jour
- Ressource financière locale
- Information publiée par l’autorité compétente
FAQ – Questions fréquentes sur le référentiel budgétaire
À quoi sert ce référentiel pour une collectivité ?
Il sert à structurer la comptabilité public locale, à harmoniser les écritures et à sécuriser le budget de la collectivité.
Comment vérifier une imputation avant le vote ?
Relisez le code, contrôlez la cohérence du budget et validez l’imputation avant le vote.
Où trouver une ressource officielle à jour ?
Consultez le guide réglementaire, la source financière publique et la documentation officielle de référence.
Que faut-il contrôler en octobre avant de transmettre ?
Vérifiez le budget, le vote, l’imputation et la cohérence du calendrier avant transmission en octobre.
Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité