
TVA sur le matériel agricole d’occasion : calcul et règles
 Hortense
•
14 octobre 2026
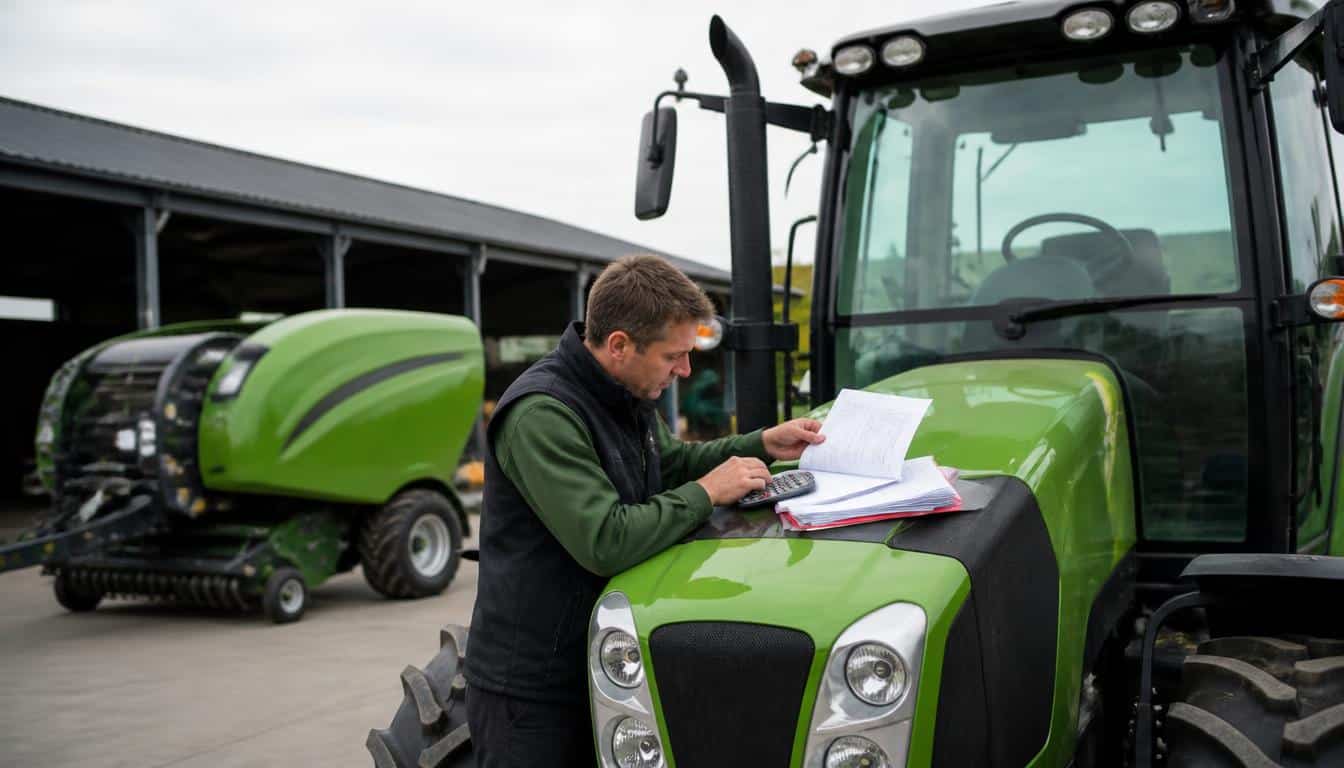
Quand vous achetez ou revendez un tracteur déjà utilisé, une question revient vite sur la table : quelle TVA faut-il appliquer, et surtout à qui revient la taxe ? La tva matériel agricole occasion est un sujet fiscal concret, parce qu’elle influence le prix payé, la comptabilité et le droit à remboursement. La règle dépend du statut du vendeur et du régime applicable, donc il faut savoir vérifier, calculer et déclarer sans se tromper.
Dans une exploitation agricole, une erreur de taxe peut coûter cher, surtout si le vendeur est assujetti alors que l’acheteur ne l’est pas. Ce guide vous aide à comprendre le régime, à lire une facture et à repérer les bons réflexes pour votre déclaration.
Comprendre le cadre fiscal avant de parler de l’occasion
La TVA, c’est une taxe sur la consommation qui s’ajoute au prix de vente et qui, selon le régime, peut être récupérée ou non. En agriculture, tout change selon le régime choisi par l’exploitation, car l’assujetti ne traite pas la taxe comme un vendeur non assujetti. C’est pourquoi la déclaration et la comptabilité doivent rester cohérentes avec la facture. L’administration regarde d’abord le statut, puis la nature du bien agricole. Pour y voir clair, comparez les effets des principaux régimes sur un achat d’occasion. Pour approfondir ce sujet, consultez notre guide sur tva travaux agricole.
| Régime agricole | Effet sur un achat d’occasion |
|---|---|
| Franchise ou non-assujettissement | Pas de récupération de taxe |
| Régime simplifié | Déclaration possible selon la facture |
| Régime réel | TVA récupérable si le bien est éligible |
Dans une ferme céréalière près de Chartres, un exploitant assujetti peut récupérer la taxe sur un outil acheté à un professionnel, alors qu’un vendeur non assujetti facture souvent sans taxe. Le même matériel agricole n’a donc pas le même traitement fiscal selon le régime.
Les régimes agricoles qui changent tout
Le premier régime fixe la façon dont la taxe est suivie, payée et récupérée. Si vous êtes au réel, la déclaration devient centrale, car chaque facture alimente la comptabilité et l’obligation de justifier la taxe. Avec un autre régime, l’administration attend surtout des pièces simples et une lecture nette du prix. C’est là que le traitement agricole de l’achat d’occasion se joue.
Qui est concerné par cette règle de TVA ?
Un assujetti, un vendeur professionnel, une coopérative ou un acheteur final ne sont pas logés à la même enseigne. Dans une exploitation agricole, il faut savoir qui facture, qui achète et qui supporte la taxe. Si vous achetez à un revendeur, la logique n’est pas la même que chez un particulier, et c’est souvent ce point qui change tout.
Calculer la taxe sur un bien déjà utilisé
Sur un produit déjà utilisé, le calcul dépend d’abord de la base retenue par le vendeur. En pratique, une opération d’occasion peut être imposable sur le prix total ou seulement sur la marge. Pour éviter les surprises, regardez le montant en euro, le taux, puis le mode de calcul. Un vendeur professionnel doit pouvoir expliquer si la taxe porte sur tout le produit ou sur la différence entre achat et revente. C’est le meilleur moyen de pouvoir relever une erreur avant paiement.
- Vérifier le prix de base affiché sur la facture.
- Identifier si le vendeur applique la TVA sur le total ou sur la marge.
- Contrôler le taux indiqué et la base imposable.
- Comparer le montant final en euro avec le prix annoncé.
- Conserver la facture et la date de vente.
Exemple simple : un tracteur d’occasion est affiché à 18 000 euros. Si la vente est taxée sur le prix total avec un taux de 20 %, la taxe atteint 3 600 euros et le total grimpe à 21 600 euros. Si la marge est de 4 000 euros, la taxe ne porte pas sur 18 000. C’est là que l’occasion demande de la vigilance.
TVA sur le prix total ou sur la marge ?
Dans une opération classique, le taux s’applique au produit entier. Dans une logique de marge, le calcul ne vise que la différence entre achat et revente, ce qui peut réduire la somme due en euro. Le vendeur doit donc préciser sa méthode, sinon le contrôle devient vite compliqué.
Exemple simple pour vérifier son calcul
Sur une vente d’occasion, imaginez un montant HT de 10 000 euros, une TVA de 2 000 euros et un TTC de 12 000 euros. Si la date de facture ne correspond pas au jour de livraison, le point de contrôle doit être corrigé avant archivage. Le bien est alors imposable selon la méthode annoncée.
Savoir quand la récupération est possible
Le remboursement de taxe dépend surtout du droit ouvert à l’acheteur. Un client assujetti peut parfois récupérer la TVA, mais pas toujours, et c’est là que le coût réel change. Dans une entreprise agricole, acheter un matériel réutilisé ne donne pas automatiquement un remboursement : tout dépend de la facture, du statut du vendeur et de l’usage prévu. Si vous utilisez le bien pour une activité taxable, le droit existe parfois, mais il faut rester cohérent entre déclaration et comptabilité.
Un exploitant qui achète un outil pour ses travaux de préparation de sol peut avoir un remboursement partiel ou total selon le régime. En revanche, si le client n’est pas dans le bon cadre, le remboursement disparaît et la taxe devient un coût définitif. Le point clé, c’est de pouvoir relier l’achat à l’activité déclarée.
Dans quels cas le remboursement existe-t-il ?
Le remboursement existe quand le droit est ouvert par le régime et que le client remplit ses conditions. Une obligation simple s’impose alors : garder une facture nette, sans ambiguïté sur la taxe. Sans cela, le remboursement peut être refusé ou retardé.
Ce que l’acheteur doit vérifier avant de payer
Avant de régler, vérifiez la déclaration du vendeur, le statut de votre entreprise et l’usage prévu. Si vous devez utiliser le matériel dans une activité taxable, la facture doit être lisible et traçable. Cette vérification évite de payer une taxe non récupérable.
Sécuriser la facture et éviter les erreurs de déclaration
Une déclaration bien faite commence toujours par une facture propre. Le vendeur doit y faire figurer le bon taux, la bonne date, la destination du bien et l’identité de l’entreprise. L’administration attend aussi une cohérence entre le libellé, la taxe et le jour de l’opération. Si un taux change ou si la mention est floue, la déclaration devient fragile. Pour sécuriser le dossier, relisez chaque ligne avant archivage.
- Nom et identité du vendeur
- Montant de taxe et taux appliqué
- Date de vente et jour de livraison
- Destination précise du matériel
- Référence du bien et numéro de facture
Conservez la facture, le bon de livraison et tout justificatif de transport. En cas d’erreur, corrigez vite la déclaration avec une facture rectificative, surtout si la destination ou le taux ne correspondent pas. Un contrôle simple consiste à relire le document à voix haute : montant, date, taxe, destination, puis classement.
Les mentions indispensables sur la facture
Le vendeur doit préciser le taux, la taxe, la nature du bien et l’obligation de facturation. Sans ces mentions, la déclaration perd en fiabilité et la récupération devient incertaine.
Les erreurs qui compliquent la déclaration
Une déclaration se complique quand la date est fausse, quand le jour de vente ne correspond pas au transport, ou quand la destination du matériel est mal indiquée. Dans ce cas, corrigez la facture avant de la classer, puis refaites la déclaration si nécessaire.
FAQ – Questions fréquentes sur la TVA et le matériel agricole d’occasion
Comment savoir si un produit agricole d’occasion relève d’un régime particulier ?
Regardez le statut du vendeur, le régime et la facture. Si le produit agricole est vendu par un professionnel, la logique peut changer.
Un matériel forestier ou animal peut-il suivre la même règle de TVA ?
Oui, parfois, mais le contexte compte. Un matériel forestier ou animal peut relever d’un traitement proche si la destination reste agricole.
La coopérative doit-elle soumettre la facture à une déclaration spécifique ?
Souvent, oui, selon son régime. La coopérative doit soumettre ses pièces à une déclaration cohérente avec l’opération.
Que vérifier si le produit sert à l’alimentation, aux travaux ou à la production de fruit ?
Vérifiez l’usage exact du produit, car l’alimentation, les travaux ou la production de fruit peuvent changer la lecture fiscale.
La destination du bien change-t-elle le taux appliqué ?
Oui, la destination peut relever d’un taux différent selon le cadre. Il faut pouvoir relever la bonne mention avant paiement.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité