TVA sur les débits : définition, effets et comptabilité
Quand vous émettez une facture et que le paiement arrive plus tard, la logique fiscale peut vite devenir floue. La TVA acquittée sur les débits est un mécanisme qui rattache la taxe à la date d’émission plutôt qu’au moment du règlement. Autrement dit, elle change la façon de lire une facture, de suivre une dette fiscale et d’anticiper l’encaissement. Comprendre ce fonctionnement permet d’éviter les erreurs de déclaration, de mieux piloter sa comptabilité et de sécuriser sa trésorerie au quotidien.
Avec la TVA acquittée sur les débits, vous distinguez enfin ce qui relève de la facturation, de l’exigibilité et du paiement réel. Cette nuance est essentielle pour savoir quand la taxe devient due, comment la déclarer et pourquoi une entreprise peut devoir reverser la TVA avant d’avoir reçu le règlement du client.
Comprendre le mécanisme de la TVA exigible à la facture
Le principe est simple : dans ce mode, la taxe devient due dès l’émission de la facture, et non au moment où l’argent entre sur le compte. C’est ce point de départ qui fixe l’exigibilité et qui détermine la période à laquelle la TVA doit être déclarée. Pour une entreprise, cela change la lecture du cycle de vente, surtout si le client règle à 30 ou 60 jours. La facture n’est donc pas seulement un document commercial, elle devient aussi un repère fiscal.
Imaginez une prestation facturée le 12 du mois pour 1 000 € hors taxes, avec 200 € de TVA. Même si le règlement arrive le 28, la taxe est déjà exigible à la date de la facture. Le principe est donc de suivre la chronologie avec précision : émission, exigibilité, déclaration, puis règlement. Dans la pratique, cette logique évite d’attendre l’argent pour constater la dette fiscale, mais elle demande une organisation rigoureuse.
Pourquoi la date de facture change tout
La date de facture agit comme un déclencheur. Dès qu’elle est établie, l’exigibilité s’ouvre, ce qui impose de rattacher la TVA à la bonne période. Si vous déplacez la date d’émission, vous modifiez aussi le moment où la taxe doit être traitée. C’est pour cela qu’en comptabilité la date n’est jamais un détail administratif : elle influence la déclaration, le suivi des ventes et la cohérence des écritures.
Ce que l’administration considère comme événement déclencheur
L’administration retient l’émission de la facture comme événement déclencheur dans ce cadre. Cela signifie qu’un règlement ultérieur ne décale pas l’exigibilité. Le client peut payer plus tard, mais la taxe reste due selon la date de facturation. Ce repère est particulièrement utile lorsque plusieurs documents circulent : devis, acompte, facture finale, avoir. Pour rester serein, il faut vérifier que la pièce comptable reflète bien le bon moment fiscal.
Différence entre paiement à la facture et paiement à l’encaissement
Le cœur de la différence tient à la date de déclenchement. Avec la TVA sur les débits, la taxe suit la facture ; avec la logique d’encaissement, elle suit l’argent reçu. Ce n’est pas qu’une nuance théorique : selon votre régime, votre suivi du règlement et votre déclaration ne se construisent pas de la même façon. Pour une prestation de service, la question est souvent sensible, car les délais de paiement peuvent varier fortement d’un client à l’autre. Pour approfondir ce sujet, consultez notre guide sur tva sur les débits ou sur les encaissements.
Voici un repère simple : si vous facturez 1 200 € TTC et que le client paie un mois plus tard, la TVA peut être due immédiatement ou seulement à l’encaissement selon le régime choisi. Le premier cas favorise la lisibilité comptable, mais il pèse parfois sur la trésorerie. Le second suit mieux le flux réel de cash. Pour un bien livré comptant, la différence est parfois minime ; pour une prestation longue, elle devient déterminante.
| Débit | Encaissement |
|---|---|
| TVA due à la facture | TVA due au paiement reçu |
| Suivi plus direct de la facturation | Suivi plus proche du règlement réel |
| Peut peser sur la trésorerie | Protège mieux la trésorerie |
Dans la vie d’une entreprise, ce choix influence le calendrier de déclaration, la gestion des retards et le pilotage des ventes. Un client qui paie à 45 jours peut créer un écart net entre l’activité réalisée et l’argent disponible. C’est précisément là que la lecture du régime devient stratégique.
Quand la TVA devient due dans chaque régime
Dans le régime des débits, la TVA devient due dès la facture. Dans le régime de l’encaissement, elle devient due au moment où le règlement arrive. Cette différence est capitale pour savoir à quelle période rattacher la taxe. Si vous gérez plusieurs clients, vous devez donc suivre chaque opération avec soin, car une même prestation peut produire des effets fiscaux différents selon le mode retenu. En complément, découvrez tva acquittée sur les encaissements.
Le cas particulier des prestations de services
Les prestations de services sont souvent au centre du sujet, car elles génèrent fréquemment un décalage entre la réalisation et le paiement. Un consultant, un graphiste ou un artisan peut terminer sa mission en mars et ne recevoir le règlement qu’en avril. Selon le régime, la taxe suivra la facture ou l’encaissement. C’est pourquoi les services demandent une vigilance particulière, surtout lorsque les délais clients s’allongent.
Pourquoi ce régime peut peser sur la trésorerie
Le principal effet concret, c’est le décalage entre l’argent encaissé et la taxe à reverser. Quand la facture est émise avant le paiement, l’entreprise doit parfois payer la TVA alors que le client n’a pas encore réglé. Ce décalage peut sembler léger sur une opération, mais il devient sensible lorsque plusieurs factures s’empilent sur la même période. La trésorerie supporte alors une avance fiscale qui réduit la marge de manœuvre.
Dans une petite structure, ce mécanisme peut créer un effet domino. Une créance en attente, un règlement repoussé, puis une sortie bancaire imprévue : et la tension monte. Si le client tarde, l’entreprise doit quand même honorer ses obligations. C’est pourquoi il faut surveiller le calendrier des paiements, surtout en fin de période, lorsque les échéances fiscales et bancaires se croisent.
- Vous mobilisez votre trésorerie avant d’avoir reçu le règlement.
- Vous supportez un écart bancaire entre vente et encaissement.
- Vous réduisez vos réserves disponibles pendant la période concernée.
- Vous augmentez le risque si un client paie en retard.
Pour limiter l’impact, gardez trois réflexes : suivre les échéances de chaque client, prévoir une réserve de sécurité et rapprocher régulièrement vos mouvements bancaires. Ainsi, l’entreprise reste capable de payer sans subir un choc de liquidité. Un bon pilotage transforme un mécanisme contraignant en simple paramètre de gestion.
Le décalage entre facturation et encaissement
C’est souvent là que tout se joue : la facturation part, mais l’encaissement tarde. Le règlement n’arrive pas toujours au rythme de l’activité, et votre trésorerie doit absorber ce temps mort. Si vous travaillez avec des délais de 30, 45 ou 60 jours, le décalage peut devenir structurel. Plus il est long, plus l’impact est visible sur les flux de cash.
Comment anticiper les sorties de cash
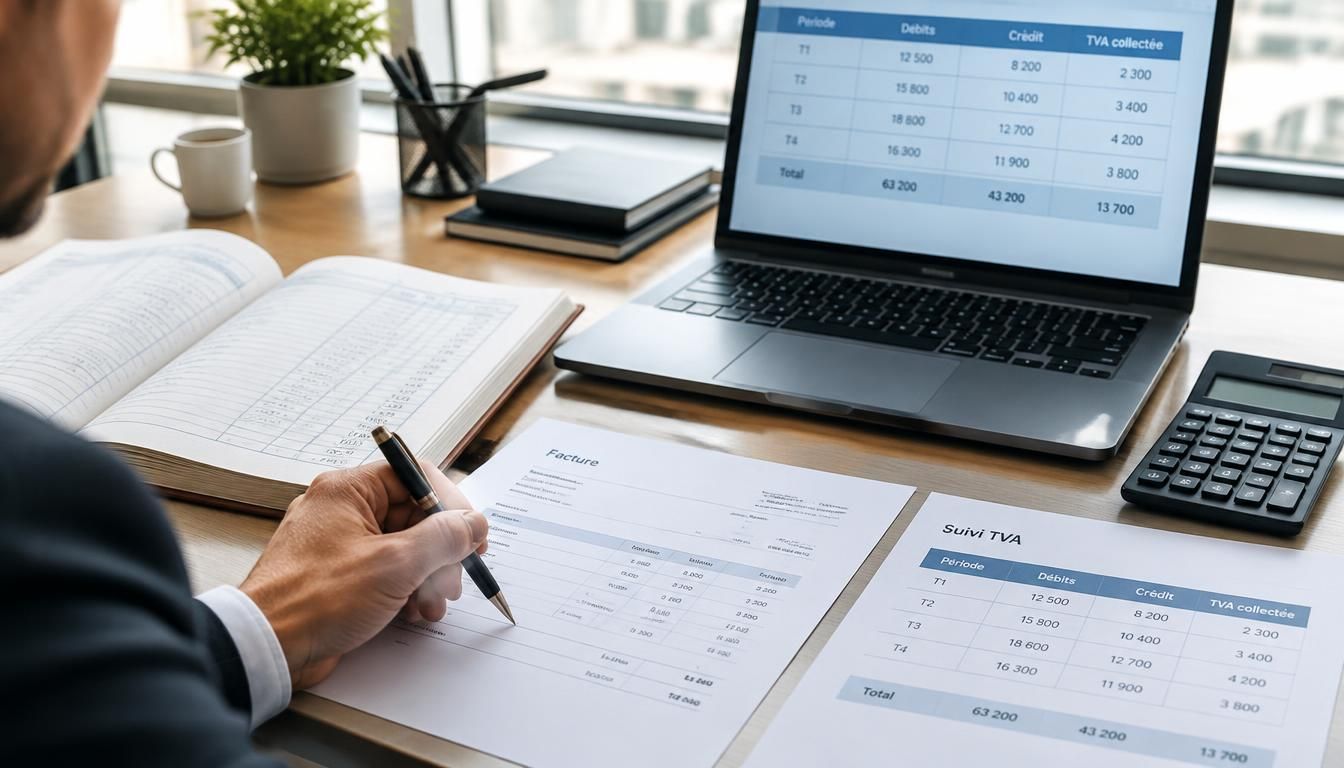
Pour anticiper, commencez par construire un tableau de suivi simple : date de facture, date prévue de règlement, montant de TVA, date de sortie bancaire. Ajoutez une marge de sécurité pour les retards. Ensuite, vérifiez chaque période de déclaration afin d’éviter une surprise de dernière minute. Cette méthode aide à payer sans stress et à sécuriser la gestion quotidienne.
Déclarer et comptabiliser correctement la taxe collectée
Une bonne déclaration commence par une donnée fiable. Avant de soumettre votre déclaration électronique, vérifiez que chaque facture a bien été enregistrée dans la bonne période. La TVA collectée doit correspondre aux montants réellement dus, sans oubli ni double comptage. Si votre facturation est dense, un contrôle ligne par ligne reste la meilleure protection contre les erreurs.
La logique est toujours la même : déclarer la taxe au bon moment, puis la relier à la comptabilisation correspondante. Cela suppose de suivre les écritures, de rapprocher les montants et de vérifier les écarts entre les pièces et les totaux transmis. En pratique, une déclaration électronique mal préparée peut fausser toute la période et compliquer les échanges avec l’administration.
- Rassembler les factures de la période à traiter.
- Vérifier la date d’émission et la date de rattachement.
- Contrôler la TVA collectée sur chaque ligne.
- Rapprocher les montants avec le journal de ventes.
- Soumettre la déclaration électronique après vérification finale.
Si une erreur apparaît, il faut la corriger vite, avant qu’elle ne se propage sur la période suivante. Les contrôles portent souvent sur les montants reportés, les lignes manquantes et les écarts de facturation. Une comptabilité propre réduit les risques et facilite les échanges en cas de vérification.
Les écritures à vérifier avant la déclaration
Avant d’envoyer la déclaration, vérifiez les comptes de TVA, les ventes enregistrées et les éventuels avoirs. La comptabilisation doit refléter la réalité de la facturation, sans confusion entre facture émise et paiement reçu. Une ligne mal imputée peut fausser tout le calcul. C’est souvent dans les détails que se cachent les écarts les plus coûteux.
Les oublis les plus fréquents en comptabilité
Les oublis les plus courants concernent les acomptes, les factures de fin de mois et les corrections tardives. On voit aussi des montants saisis dans la mauvaise période ou des pièces non rapprochées. Pour éviter cela, tenez un suivi régulier et comparez chaque donnée avec vos relevés. Une vérification mensuelle vaut mieux qu’une reprise lourde en fin d’exercice.
Qui peut opter pour ce mode de calcul et dans quels cas
L’option concerne surtout les activités où la facture précède souvent le paiement. Beaucoup de prestataires de service y pensent lorsqu’ils veulent aligner leur traitement fiscal sur leur organisation interne. Selon le régime, il peut être plus simple d’opter pour cette logique afin de sécuriser le suivi des ventes et de mieux lire les échéances. Le choix dépend donc du profil de l’activité, pas seulement de la commodité administrative.
Cette option peut être utile si vous avez des clients réguliers, des délais de règlement stables ou une gestion comptable déjà bien structurée. Elle peut aussi convenir à certaines ventes de biens ou à des opérations intracommunautaires, selon le cadre fiscal applicable. L’important est de savoir si votre trésorerie supporte l’avance de taxe et si votre suivi interne est suffisamment rigoureux.
- Vous travaillez surtout avec des clients à paiement différé.
- Vous gérez des prestations récurrentes avec facturation claire.
- Vous souhaitez un régime fiscal plus lisible en interne.
- Vous avez un suivi comptable capable d’absorber les échéances.
Avant d’opter, comparez les avantages et les contraintes avec votre activité réelle. Une vente ponctuelle n’a pas le même impact qu’un abonnement mensuel ou qu’une prestation longue. Le bon choix n’est pas celui qui semble le plus simple sur le papier, mais celui qui reste cohérent avec vos flux.
Les activités les plus concernées
Les activités de service sont souvent les plus concernées, car elles génèrent des délais de paiement plus fréquents. Les professions qui facturent au projet, au forfait ou à l’heure doivent regarder de près leur rythme de règlement. Certaines ventes de biens peuvent aussi être concernées selon l’organisation commerciale et le mode de facturation retenu.
Les critères pour savoir s’il faut opter
Demandez-vous d’abord si votre trésorerie supporte l’avance de TVA, puis si votre facturation est suffisamment régulière pour faciliter le suivi. Enfin, regardez le comportement de vos clients : paient-ils vite ou tard ? Si la réponse est claire, votre choix fiscal l’est souvent aussi. En cas de doute, un conseil personnalisé reste la meilleure voie.
Les points de vigilance à retenir avant de choisir
Avant de retenir ce mécanisme, il faut savoir lire les mentions utiles sur la facture et vérifier la date de règlement attendue. La vigilance porte aussi sur l’exigibilité, car une simple erreur de lecture peut déplacer la taxe d’une période à l’autre. Un expert vous le dira souvent : la bonne méthode n’est pas seulement fiscale, elle est aussi documentaire. Il faut donc créer un suivi clair, envoyer les pièces au bon moment et garder une trace des échanges.
Dans la pratique, les erreurs viennent souvent d’un mauvais rapprochement entre facture et règlement. Une mention absente, une date mal saisie, puis la déclaration devient fragile. Pour éviter cela, il faut savoir exactement ce que vous déduirez, ce que vous récupérerez et à quel moment. Un expert-comptable peut vous aider à sécuriser le choix, surtout si votre activité comporte plusieurs flux ou des clients à délais longs.
- Vérifier la mention de date sur chaque facture.
- Contrôler le règlement attendu et le suivi bancaire.
- Relire les mentions fiscales avant d’envoyer les pièces.
- Comparer les périodes d’exigibilité et de déclaration.
- Conserver chaque lettre ou échange utile en justificatif.
Avant de vous lancer, gardez quatre bonnes pratiques : centraliser les documents, suivre les échéances, relire les mentions et demander un avis expert si besoin. Cette méthode réduit les erreurs et évite les décalages de récupération. Au fond, le but est simple : savoir quand payer, quand déclarer et comment rester cohérent du début à la fin.
Les erreurs de lecture à éviter
Ne confondez pas date de facture et date de règlement, ni exigibilité et simple émission du document. Ne supposez pas non plus qu’un paiement tardif décale automatiquement la taxe. Ces erreurs de lecture sont fréquentes et peuvent coûter cher. Un bon repère est de toujours relire la mention fiscale avant validation.
Les conseils d’expert pour sécuriser sa gestion
Un expert recommande souvent de créer un tableau de suivi unique, d’y envoyer chaque facture dès son émission et d’y noter le règlement réel. Cela permet de savoir où en est chaque dossier, de déduire les bons montants et d’anticiper la récupération éventuelle. Si vous avez un doute, faites vérifier la cohérence de la période avant de soumettre quoi que ce soit.
FAQ – Questions fréquentes sur la TVA liée aux débits
Qu’est-ce que la TVA sur les débits ?
C’est un mode où la TVA devient exigible à la date de la facture. Le client peut payer plus tard, mais la taxe suit la facture, pas l’encaissement.
Quand la TVA devient-elle exigible ?
Elle devient exigible dès l’émission de la facture dans ce régime. La date de paiement ne change pas ce point de départ.
Quelle différence avec la TVA sur les encaissements ?
Avec l’encaissement, la TVA devient exigible au moment du règlement reçu. Avec les débits, elle suit la facture, ce qui change la trésorerie de l’entreprise.
Ce régime est-il obligatoire pour toutes les entreprises ?
Non, il dépend de l’activité et du cadre fiscal. Une entreprise peut parfois opter pour ce mode, mais il faut vérifier si cela correspond à son fonctionnement.
Comment savoir si mon activité est concernée ?
Regardez si vous vendez surtout un service, un bien ou une prestation avec paiement différé. Si vos factures précèdent souvent le paiement, le sujet vous concerne probablement.
Faut-il déclarer la taxe avant le paiement du client ?
Oui, dans ce régime, la déclaration suit la date d’exigibilité de la facture. Le règlement du client peut arriver plus tard sans décaler la taxe.
Quels sont les risques pour la trésorerie ?
Le principal risque est d’avancer la TVA avant l’encaissement. Si le client paie tard, la trésorerie peut se tendre, surtout en période de plusieurs factures ouvertes.
Peut-on demander conseil à un expert-comptable ?
Oui, et c’est souvent la meilleure option si vous hésitez. Un expert peut vérifier votre régime, votre facturation et la cohérence de vos déclarations.